Сколько карманных денег давать детям?
С началом нового учебного года наряду с другими семейными расходами вновь становится актуальным вопрос карманных денег для детей. Однако договориться о том, сколько евро выделять ребёнку в неделю или месяц, – это ещё не всё. Гораздо больше размышлений требует вопрос о том, как превратить карманные деньги в практический урок финансовой грамотности, которая будет «расти» вместе с ребёнком – от первых самостоятельных покупок до умения планировать собственные расходы, сообщает ru.delfi.lt.
Вопрос о том, сколько карманных денег давать ребёнку, возникает у родителей, пожалуй, чаще всего. Исследование, проведённое по заказу Swedbank, показывает, что сумма последовательно увеличивается вместе с возрастом ребёнка. Детям 7–10 лет чаще всего дают 16–30 евро в месяц – такую сумму назвали 28% родителей детей этой возрастной группы. Подросткам 11–15 лет чаще всего выделяют 31–50 евро (29%), а 16–19 лет – 51–100 евро (35%).
Тем не менее эти цифры не стоит превращать в своеобразный «прайс-лист» карманных денег. Единой подходящей суммы в зависимости от возраста ребёнка не существует. Она зависит от финансовых возможностей семьи, зрелости ребёнка и, самое главное, договорённости о том, на что эти деньги можно тратить.
Деньги те же, а назначение разное
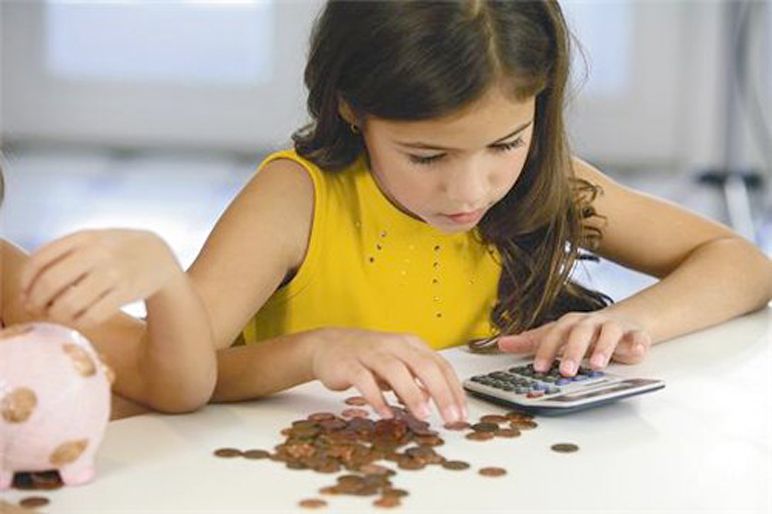
Карманные деньги – один из самых простых способов учиться финансовой грамотности не теоретически, а на практике. Получив собственные деньги, ребёнок начинает понимать, что их количество ограничено, поэтому приходится выбирать, какие желания реализовать сейчас, какие отложить, а от каких, возможно, вообще отказаться. Так появляется возможность на практике учиться отличать желания от потребностей, планировать, копить и стремиться к более крупной финансовой цели.
Однако, чтобы такая практика действительно работала, важно чётко разграничивать две категории денег, которые получают дети. Первая – средства на конкретные необходимые расходы: обеды, общественный транспорт, школьные принадлежности или другие заранее оговорённые нужды. Их назначение определяют родители, поэтому свобода выбора ребёнка здесь невелика, и точнее всего такие деньги было бы называть деньгами на повседневные расходы.
Вторая категория – собственно карманные деньги, назначение которых заранее не определено. Ребёнок может сам решить, потратить их или часть оставить, а возможно, вместе с ранее накопленными деньгами откладывать на более крупную покупку. Именно эта свобода выбора позволяет на практике понять то, о чём стоит поговорить ещё до того, как начать давать карманные деньги: чем желание отличается от потребности, почему стоит откладывать часть средств и как распределять их так, чтобы хватало не только на сегодняшние желания.
Учиться на ошибках
С точки зрения взрослого, решение ребёнка потратить все недельные карманные деньги на сладости – не самое разумное. Исследование показывает, что именно сладости и другие перекусы являются самой распространённой категорией расходов карманных денег среди детей до 15 лет: на них тратят деньги 59% детей 7–10 лет и 68% детей 11–15 лет. С 16 лет более значимыми становятся развлечения – на них карманные деньги тратят 43% молодых людей 16–19 лет.
Однако ценность карманных денег заключается не в том, кажется ли нам рациональной каждая покупка ребёнка. Если вместе с деньгами мы устанавливаем точный список того, на что их разрешается потратить, у ребёнка остаётся довольно мало пространства для того, чтобы научиться управлять деньгами и делать выводы из собственных ошибок. Важно, чтобы такие уроки проходили с небольшими суммами и в безопасной среде. Вместо того чтобы сразу пополнять карманные деньги, как только ребёнок всё потратил, можно обсудить с ним, почему так произошло и что в следующий раз он хотел бы сделать иначе.
Вместе с ребёнком растёт и его финансовая ответственность
По мере взросления ребёнка меняется не только сумма карманных денег и способ их получения – наличными или на банковскую карту, – но и объём ответственности, который ему можно доверить. Самые маленькие знакомятся с деньгами, считают и учатся чаще всего с помощью монет. Однако уже в школьном возрасте необходимым становится умение расплачиваться электронным способом – в общественном транспорте или школьной столовой ради удобства и скорости чаще всего используются считывающие устройства. Поэтому при подготовке к школе необходимо познакомить детей с безопасными способами оплаты, научить их проверять остаток на счёте и планировать расходы на более длительный период.
Исследование показывает, что ответственность за самостоятельное управление деньгами родители передают детям постепенно. В возрастной группе 7–10 лет 53% родителей регулярно разговаривают с ребёнком о том, на что он тратит карманные деньги, тогда как среди родителей детей 16–19 лет так поступают 28%.
Такой переход важен, поскольку в подростковом возрасте можно постепенно расширять не только свободу ребёнка самостоятельно принимать решения о расходах, но и границы его ответственности. Например, договориться, что из своих карманных денег он сам будет планировать не только небольшие развлечения, но и часть других личных покупок. Ребёнку постарше можно выдавать деньги реже, но большей суммой – тогда возникает необходимость планировать расходы и решения уже не на несколько дней, а на неделю или месяц. Важно заранее чётко договориться, за что теперь отвечает сам ребёнок, а какие расходы по-прежнему оплачивают родители.
Роль родителей при этом не становится менее важной – она просто меняется. Вместо вопроса «куда ты потратил деньги?» всё более важными становятся разговоры о том, насколько успешно удалось планировать, получилось ли отложить часть средств и что в следующем месяце можно было бы сделать иначе. В этом смысле карманные деньги – своего рода постепенная передача ответственности. А по случаю начала нового учебного года стоит подумать не только о том, сколько карманных денег мы будем давать, но и какую новую финансовую ответственность ребёнок уже готов взять на себя в этом году.