Совсем не детские деньги
Вот и промелькнуло ещё одно лето, время отдыха и… дополнительного заработка, и не только для студентов и прочих временных работников. Есть ведь ещё и такие трудовые резервы, как дети, о чём у нас в Литве говорится мало.
На удивление мало, особенно когда в средствах массовой информации то и дело встречается новость, что где-то на Западе появился очередной малолетний миллионер.
А как в нашей стране с трудоустройством школьников на летний период?
Временная работа в различных компаниях и на предприятиях вопросов, как правило, не вызывает: такое трудоустройство регламентировано законами Литвы, но совершенно неясно, какие возможности у детей самостоятельно зарабатывать?
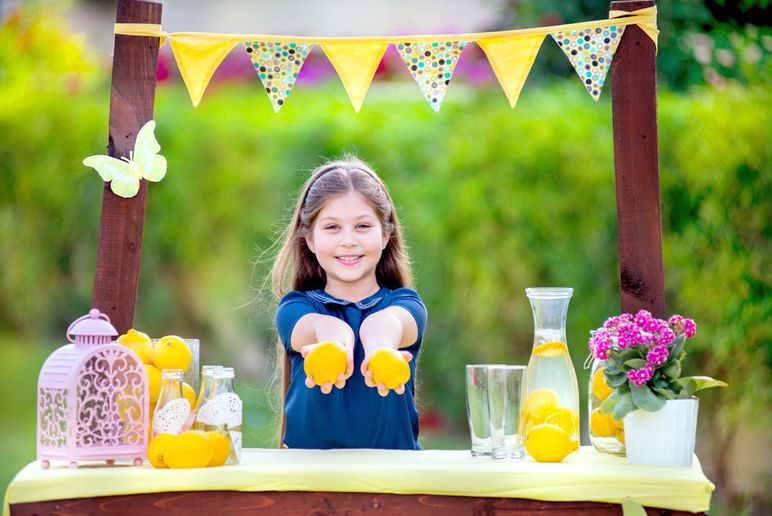
В кино нередко показывают, как дети на Западе летом делают, например, лимонад и продают его. Такое возможно в Литве? Нужно ли при этом детям или, скорее, их родителям запрашивать где-то разрешение на такую торговлю?
Дети, по идее, также могут зарабатывать, скажем, продажей своего печенья, сбором ягод и грибов, стрижкой газонов, на своём канале в интернете, созданием компьютерной игры… Как это регламентируется?
Уже существует не один десяток примеров, когда дети становились даже миллионерами, работая в сфере цифровых технологий.
Вопросов много, поэтому «Обзор» попросил разъяснений у специалистов Государственной налоговой инспекции (ГНИ).
Вскоре пришёл на удивление обстоятельный ответ от руководителя ГНИ при Министерстве финансов Мартинаса ЭНДРИЯЙТИСА.
Советуем читателям «Обзора», особенно тем, у кого есть дети-школьники (и не только!), обратить на эту информацию особое внимание, поскольку не успеешь и глазом моргнуть, как наступит новое лето.
● ● ●
При оценке возможностей детей и подростков самостоятельно зарабатывать, в первую очередь, важно отличать разовую, случайную деятельность от регулярно осуществляемой деятельности, целью которой является получение дохода.
С точки зрения налогообложения отдельного регулирования только потому, что деятельность осуществляет молодой человек или что она ведётся в интернете, не существует. Оценивается сама деятельность и её характер.
ГНИ оценивает индивидуальную деятельность по таким признакам, как самостоятельность, систематичность и стремление получить экономическую выгоду. Случайные сделки, в которых отсутствуют элементы предпринимательской деятельности, сами по себе индивидуальной деятельностью не считаются.
Однако если деятельность осуществляется постоянно или периодически, ведётся поиск клиентов, предлагаются товары или услуги и ставится цель получать от этого доход, такая деятельность может соответствовать признакам индивидуальной деятельности. В каждом конкретном случае оценивается совокупность обстоятельств.
Поэтому и часто встречающийся в фильмах пример, когда ребёнок летом ставит столик и продаёт приготовленный им самим лимонад, с налоговой точки зрения в Литве оценивался бы по тем же принципам.
Если бы это была разовая, случайная деятельность, не имеющая характерных для индивидуальной деятельности признаков систематичности и предпринимательства, то только из-за такой продажи информировать налоговую администрацию о начале индивидуальной деятельности не требовалось бы.
Однако если бы лимонад продавался регулярно, например, всё лето или каждые выходные, размещалась бы реклама и ставилась цель постоянно получать доход, такая деятельность уже могла бы считаться индивидуальной деятельностью.
Важно отметить, что ГНИ занимается администрированием налогов. При производстве лимонада, выпечке печенья или изготовлении других продуктов питания для продажи необходимо также учитывать требования, установленные другими учреждениями, например, Государственной продовольственно-ветеринарной службой – в отношении безопасности продуктов питания и регистрации деятельности, а также муниципалитетами – в отношении торговли в общественных местах.
Случайные, единичные работы, как правило, не считаются индивидуальной деятельностью. Однако если услуги предлагаются постоянно, ведётся поиск клиентов и систематически предпринимаются действия с целью заработать, появляются признаки индивидуальной деятельности. То же самое относится и к цифровым услугам в интернете.
Отдельный порядок применяется к самостоятельно собранным лесным дарам. Доходы жителя от реализации самостоятельно собранных ягод, грибов, орехов, лекарственных растений и других лесных даров в размере до 3000 евро за календарный год не облагаются подоходным налогом с физических лиц и их не нужно декларировать.
Если же доход превышает 3000 евро, сумма превышения облагается налогом и должна быть задекларирована.
Несовершеннолетний может сообщить об осуществлении индивидуальной деятельности на своё имя начиная с 14 лет, если имеется согласие одного из родителей, усыновителей или опекунов.
По достижении 14 лет несовершеннолетние приобретают частичную гражданскую дееспособность. Поскольку об осуществлении индивидуальной деятельности сообщает сам несовершеннолетний, именно он считается исполнителем деятельности: от своего имени выписывает используемые в индивидуальной деятельности бухгалтерские документы и самостоятельно подаёт годовую декларацию о доходах.
На практике индивидуальную деятельность по справке можно зарегистрировать через ManoVMI, выбрав: «Услуги» → «Индивидуальная деятельность по справке» → «Заказ, изменение индивидуальной деятельности по справке» (Paslaugos → Individuali veikla pagal pažymą → Individualios veiklos pagal pažymą užsakymas, keitimas).
Несовершеннолетний должен приложить к заявлению согласие одного из родителей, усыновителей или опекунов.
Согласие составляется в свободной форме. В нём указываются данные лица, дающего согласие, и несовершеннолетнего, а также подтверждается отсутствие возражений против регистрации данных о планируемой несовершеннолетним индивидуальной деятельности в Реестре налогоплательщиков.
Подписанное согласие можно отсканировать или сфотографировать и приложить к заявлению.
Заявление от имени несовершеннолетнего также может подать один из родителей, если ему предоставлены соответствующие права представительства в ManoVMI. После регистрации деятельности ГНИ выдаёт справку об осуществлении индивидуальной деятельности.
Другой формой осуществления индивидуальной деятельности является бизнес-лицензия (verslo liudijimas). Её также может приобрести несовершеннолетний с 14 лет при наличии согласия одного из родителей, усыновителей или опекунов. Однако бизнес-лицензия подходит только для тех видов деятельности, которые включены в утверждённый постановлением правительства перечень видов деятельности, доходы от которых облагаются налогом при приобретении бизнес-лицензии. Поэтому индивидуальная деятельность по справке предоставляет значительно более широкие возможности.
Это особенно актуально для цифровой деятельности. Например, интернет-торговлю нельзя осуществлять, имея бизнес-лицензию, – для торговли через интернет необходимо вести индивидуальную деятельность по справке. Исключение составляют товары собственного производства: их можно продавать через интернет при наличии бизнес-лицензии на соответствующий вид производственной деятельности.
В случае программирования, создания цифрового контента и других подобных видов деятельности также прежде всего необходимо оценить конкретный характер деятельности и в соответствии с ним выбрать подходящую форму деятельности.
Таким образом, не установлена определённая сумма дохода, которую ребёнок сначала может заработать и только после её превышения должен уведомить ГНИ об осуществлении индивидуальной деятельности.
Основным критерием является не размер заработка, а характер деятельности. Если деятельность имеет признаки индивидуальной деятельности, налоговую администрацию необходимо уведомить до начала её осуществления, а несовершеннолетний может сделать это от своего имени с 14 лет при наличии согласия одного из родителей, усыновителей или опекунов.
В этом году в Литве индивидуальную деятельность по справке осуществляют 497, а с бизнес-лицензией – 76 молодых людей.
Молодые люди, осуществлявшие индивидуальную деятельность по справке, при декларировании доходов за 2025 г. указали 34,5 тыс. евро налогооблагаемого дохода, а работавшие с бизнес-лицензией задекларировали получение 232,1 тыс. евро дохода.
Наибольшая сумма налогооблагаемого дохода одного молодого человека, полученная при осуществлении деятельности по справке, составила почти 9,4 тыс. евро. Этот доход был получен им от деятельности рекламных агентств.
Наибольшая сумма дохода, полученная по бизнес-лицензии, составила 45 тыс. евро – за оказание услуг по аренде жилых помещений.